幣安出金到台灣銀行:轉幣、賣出台幣與提領核對
以轉入MAX再賣出台幣為例,拆開鏈上轉帳、成交及銀行提領,計算實收並保留對帳紀錄。
文章目錄 按問題快速跳轉
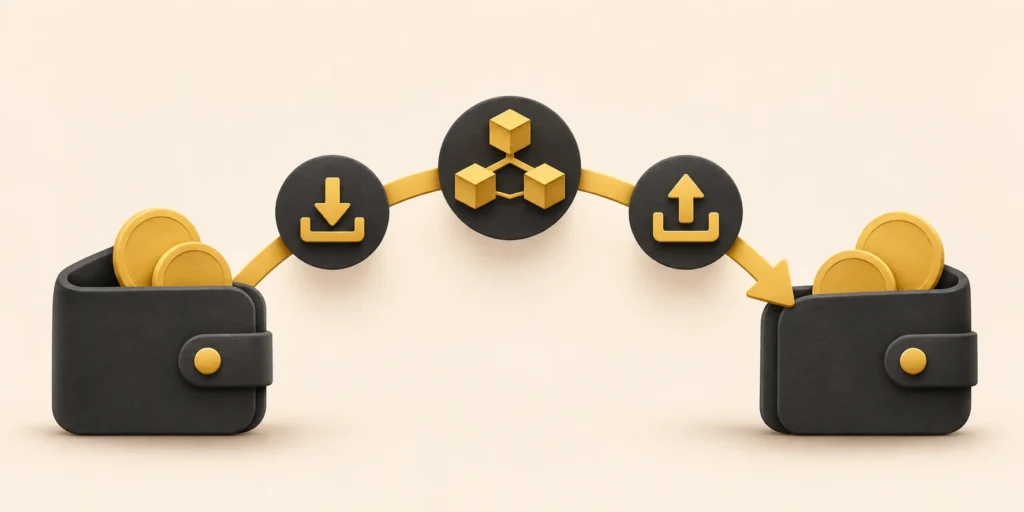
把幣安資產換回台灣銀行的新臺幣,常見路徑是先轉到支援新臺幣出入金的平台,賣出資產後再提領台幣。這不是一個「USDT直接匯到銀行」的動作,而是轉幣、成交、銀行匯款三段。本文以MAX作為流程例子,不保證任何帳戶當下都有相同功能。
出金前先準備收款端
確認你在本地平台的身分審核、銀行綁定與出入金權限已完成,再從幣安轉出。資產先到平台才發現銀行尚未驗證,會讓原本可先處理的問題卡在途中。使用本人且平台接受的銀行帳戶,避免借用他人帳戶。
MAX官方出入金教學也涉及Travel Rule相關資訊。若平台要求交易對手或地址資料,依實際情況填寫,不用猜測身分或隨意選項來跳過。先查看該平台與銀行的限額,再安排金額。
第一段:把資產轉入MAX
- 在MAX找到要接收的幣種,查看當前支援網路與入金地址。
- 到幣安提領頁選同一幣種及相同網路,檢查當前提領狀態。
- 核對地址、必要Memo、最低額、費用與預計實收。
- 依畫面完成安全驗證,保存TXID與提領紀錄。
- 等收款平台入帳可用,再進行下一段交易。
如果某條網路暫停,先查官方狀態,不要直接改成收款端未支援的另一條鏈。小額測試也要滿足兩端最低額,否則測試本身就可能無法自動入帳。
第二段:賣出資產換成台幣
確認平台有你要使用的台幣交易對或兌換路徑。市價成交重視執行速度,但最後平均價格可能隨深度變動;限價單能設定價格條件,卻不保證立即或全部成交。
送出後看「成交數量」與「實際收到台幣」,不要只看委託成功。部分成交時,剩餘資產還在掛單或可用餘額中;這時銀行提領可用的台幣也不會等於整張委託預估值。
第三段:提領至綁定銀行
到本地平台的新臺幣錢包選擇出金,檢查已驗證銀行、提領額、費用及預計實收,再按平台要求完成驗證。處理時間可能受工作日、銀行與人工審查影響,提交成功不是銀行已入帳。
截至2026年11月12日查閱的MAX費用說明列出一般新臺幣出金單筆30元、綁定Bankee的特定安排可免出金費,並有最低金額要求。適用條件與後續調整仍以你的確認畫面為準,不能把某一優惠套到所有銀行或其他MaiCoin服務。
總成本用實收計算
| 階段 | 可能影響實收 | 查看位置 |
|---|---|---|
| 轉幣 | 提領費及扣費後數量 | 幣安提領預覽與紀錄 |
| 賣出 | 實際成交價、交易費、滑價 | 成交明細 |
| 銀行出金 | 本地平台費用與適用優惠 | 出金確認及銀行紀錄 |
假設只是計算練習:扣除轉幣費後收到998 USDT,以平均每枚32元賣出,未計交易費的台幣金額是31,936元。再扣實際交易費和銀行出金費,才是最終實收。32元與998只是示例,不是即時匯率或平台報價。
未到帳與紀錄怎麼處理?
轉幣未到帳查TXID及收款平台;賣單未完成查委託與成交;銀行未收到查台幣出金紀錄及平台處理狀態。把三個問題分開,才能找到應聯絡的平台,而不是一律回幣安詢問。
保留原始入金、買賣成交、鏈上轉帳與銀行匯款資料,方便資金來源核對及後續對帳。不要因別人承諾更快或更好匯率,就把資產轉給私人代收;使用哪種路徑之前,都先確認對方角色與可追查紀錄。
安排時間時,把交易與銀行處理拆開
加密市場可以持續交易,不代表銀行端也用同樣節奏處理。若款項有明確用途,先讀平台列出的工作日與審查說明,再保留必要的時間餘裕。不要因銀行尚未入帳,就重複賣出或再提交另一筆出金。
對帳時可逐段標記完成日期:轉幣入帳、賣出成交、台幣出金送出、銀行收到。若金額不同,把費用與每次成交價格列在同一張表,通常就能定位差額出現在哪一段,而不是把全部差額概括成匯率問題。
資料來源
資料核對日期:2026 年 11 月 12 日。費率、活動與服務範圍可能更新,操作前請查看相關官方頁面。